핵심 숫자
기관 연속 순매수
6일
2026년 10월 8일 기준, 하락 중 지속 매집
기관 누적 순매수
509억 원
6일 연속 매수 누적 금액
현재 주가 위치
67%
52주 고점 대비 수준, 매물대 부담 17%
산일전기, 주가 하락 중에도 기관이 6일 연속 담은 이유는?
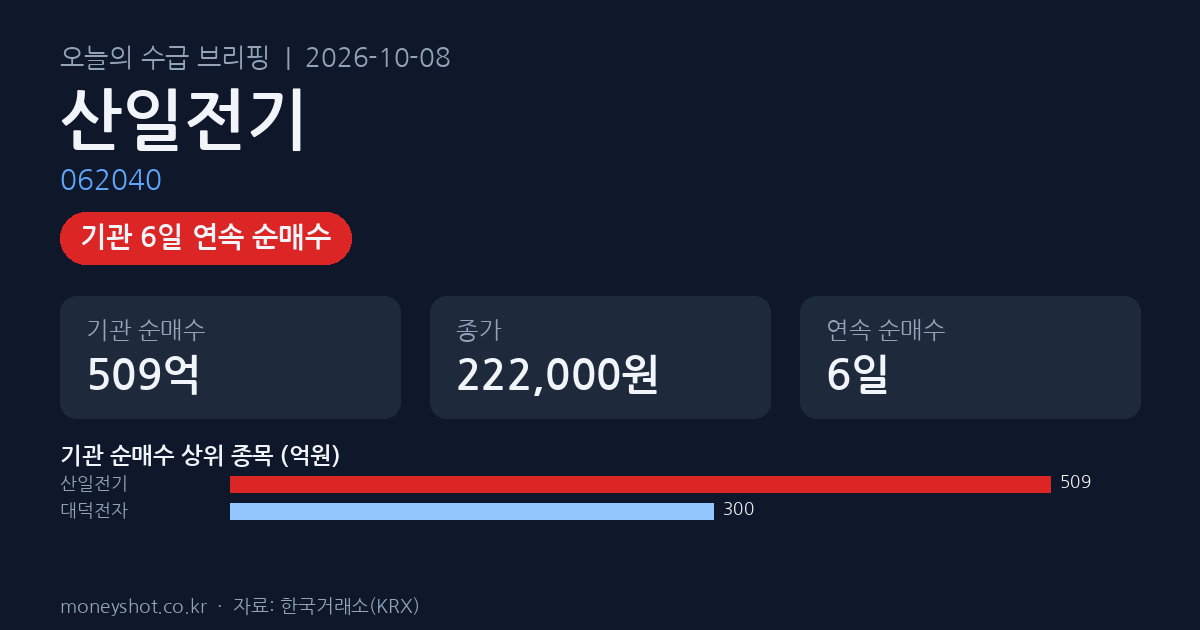
10월 8~9일 이틀간 산일전기(062040)는 장중 -3.1%대 하락을 기록했다. 그런데 기관은 6일 연속, 누적 509억 원어치를 꾸준히 사 모았다. 소셜 언급도 없고 별도 공시도 없는 조용한 날, 기관이 하락 중에도 담는다는 건 단순 모멘텀 추종이 아니라 중기 시각으로 선취매한다는 뜻에 가깝다. 고점 대비 67% 수준에 매물대 17%라는 기술적 여건도 이 해석을 뒷받침한다. 그렇다면 기관은 무엇을 보고 있는 걸까.
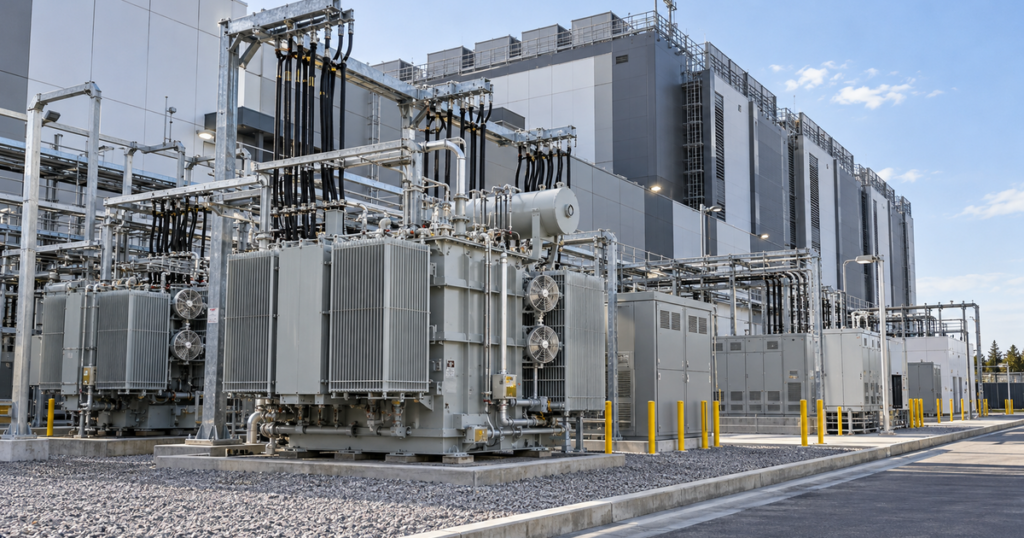
기관이 하락 중에도 산일전기를 매집하는 이유는 수주 규모·단가·제품군이 동시에 바뀌고 있기 때문이다. 올해 산일전기는 미국 데이터센터용 배전변압기(502억)와 태양광 프로젝트용 인버터 리액터(512억)를 연달아 수주하며 단일 계약 기준 사상 최대치를 두 번 경신했다. 중요한 건 단순한 규모 확대가 아니다. 기존 신재생에너지향 변압기 단가(1억~1.5억 원)에서 데이터센터향 제품(최대 30억 원)으로 무게중심이 이동하면서, 같은 매출에서 더 많은 이익이 남는 구조로 바뀌고 있다. 여기에 변압기→리액터→초고압기기로 이어지는 전력 밸류체인 전 구간으로 수주처가 확대되고 있어, 기관 입장에서는 이 흐름이 단발성이 아닌 구조적 성장으로 읽힐 수 있다.
한눈에 비교하기
| 비교 기준 | 블룸에너지 계약 | TMEIC USA 계약 |
|---|---|---|
| 계약 금액 | 502억 원 | 512억 원 |
| 제품 유형 | 데이터센터용 배전변압기 | 대형 태양광 프로젝트용 인버터 리액터 |
| 계약 상대방 (국가) | Bloom Energy (미국) | TMEIC USA (미국) |
| 공시일 | 2026년 4월 30일 | 2026년 8월 20일 |
산일전기, 올해만 두 번 역대 최대 단일 수주를 경신했다
산일전기의 스토리는 수주 공시에서 시작된다. 2026년 4월 30일, 회사는 블룸에너지(Bloom Energy)와 미국 데이터센터용 배전변압기 공급 계약을 502억 원 규모로 체결했다고 공시했다. 공시 직후 주가는 하루 만에 +21.95% 급등했다. 이데일리는 당시 “고단가 데이터센터향 제품의 반복 수주가 가능해진 데다, 154KV 초고압변압기 시장 진출까지 맞물리면서 산일전기의 성장 스토리가 전면적으로 재편됐다”고 전했다.
그리고 4개월 뒤인 8월 20일, 이 기록이 다시 깨졌다. 회사는 TMEIC USA와 미국 대형 태양광 프로젝트용 인버터 리액터 공급 계약을 512억 원 규모로 체결했다고 공시했다. 블룸에너지 계약을 넘어서는 단일 수주 기준 사상 최대치였다. 아시아경제에 따르면 이 계약 기간은 2026년 8월부터 2027년 8월까지다.
핵심 숫자
2026년 2분기 신규 수주
2,435억 원
전년 동기 대비 +163%, 분기 최초 2000억 돌파
2026년 연간 수주 전망
7,000억 원 이상
딜사이트·증권사 전망, 가이던스 초과 예상
2분기 수주 2435억 — 분기 최초 2000억 돌파, 증권사는 어떻게 볼까?
개별 계약 공시만이 아니다. LS증권 분석에 따르면 2분기 전체 신규 수주액은 2435억 원으로, 전년 동기 대비 163% 증가하며 분기 기준 처음으로 2000억 원을 돌파했다. 딜사이트는 “상반기 수주 61% 증가, 3분기 대형 수주 공시 등을 감안할 때 연간 7000억 원 가이던스를 초과할 것으로 예상된다”고 전망했다. KB증권은 2분기 수주의 약 30%를 블룸에너지가 차지했고, 이는 SOFC(고체산화물 연료전지) 온사이트 발전용 승압 특수변압기로 추정된다고 분석했다.
증권사 목표주가도 이 흐름을 반영해 일제히 상향됐다. 인포스탁데일리에 따르면 KB증권은 목표주가 30만 원을 제시했고, 신한투자증권은 18만 원에서 37만 원으로 대폭 상향했다. 유안타증권도 36만 원을 유지 중이다. 이들이 공통으로 꼽는 근거는 “데이터센터향 전력 밸류체인에 본격 참여”다.
두 가지 선택지 비교
기존 신재생에너지향
기존 주력 제품군
풍력·태양광 프로젝트용 특수변압기. 수주량은 많지만 단가가 낮아 이익률 확장에 구조적 한계가 있었다.
- 평균 판매단가(ASP): 1억~1.5억 원
- 대량·반복 수주 중심, 단가 경쟁 심화
- 이익률 구조 개선 폭 제한적
데이터센터향 신제품군
고단가 성장 제품군
AI 인프라·온사이트 발전용 특수변압기. 단가가 최대 30배 높아 동일 매출에서 이익률이 구조적으로 개선된다.
- 평균 판매단가(ASP): 2억~30억 원
- 블룸에너지 등 고정 고객 반복 수주 확보
- 154KV 초고압 제품군으로 밸류체인 확장 중
산일전기 이익률이 바뀌는 이유 — 단가 구조의 변화
수주 규모도 중요하지만, 시장이 더 주목하는 건 단가 구조의 변화다. 기존 신재생에너지용 특수변압기의 평균판매단가(ASP)는 1억~1.5억 원 수준이었다. 반면 데이터센터 내부 탑재용 특수변압기는 최소 2억 원, 대용량 제품은 최대 30억 원에 달한다. 같은 매출을 내더라도 데이터센터향 비중이 늘수록 이익률이 구조적으로 개선된다.
여기에 변압기→리액터→초고압기기로 이어지는 전력 밸류체인 전 구간으로 수주처가 확대되고 있다는 점이 중요하다. 3공장 증설(154KV 초고압변압기 전용, 1만 평 규모 부지 양수)이 완료되면 고단가 제품의 생산 캐파도 함께 늘어난다. 증권사들이 연초 대비 목표주가를 두 배 가까이 올린 핵심 논리도 바로 이 지점이다.
주의하세요
기관 매집은 중기 기대 반영 — 단기 급등 신호 아님
수주잔고가 실제 매출·이익으로 인식되려면 납기 이행과 원가 관리라는 시차가 존재한다. 기관의 연속 매집은 중기 성장 기대를 선반영한 것이며, 단기 주가 급등을 예고하는 신호가 아니다. 추격 매수 진입 시 단기 손실 구간이 길어질 수 있다.
확인할 행동: 다음 분기 수주 공시 또는 3공장 착공·완공 시점을 실적 확인 트리거로 삼고 분할 접근 여부를 판단한다.
지금 어디에 있나 — 산일전기 기술적 현황과 접근 전략
현재 주가는 고점 대비 67% 수준이다. 매물대 부담은 17%로 낮은 편이어서, 전고점 돌파 시 저항이 크지 않다. 기관이 6일 연속 매집하면서도 주가가 크게 오르지 않은 건 오히려 선취매 구간이 길게 유지되고 있다는 신호로 읽힌다.
다만 체크해야 할 점도 있다. 수주잔고는 늘었지만 납기와 원가 관리가 실제 이익으로 연결되기까지 시차가 있다. 기관이 하락 중에도 꾸준히 매수한다는 건 중기 기대를 반영한 것이지, 단기 급등을 예고하는 신호가 아니다. 지금 분위기는 단기 추격보다는 분할 접근이나 눌림목 대기가 더 잘 맞는 구간이다. 다음 분기 수주 공시나 3공장 진척 상황이 주가의 다음 트리거가 될 가능성이 높다.
본 콘텐츠는 정보 제공 목적이며 투자 권유가 아닙니다. 투자 판단과 책임은 본인에게 있습니다.